روایت مدیرعامل مهرکام مارکت از مسیر توسعه خدمات اعتباری
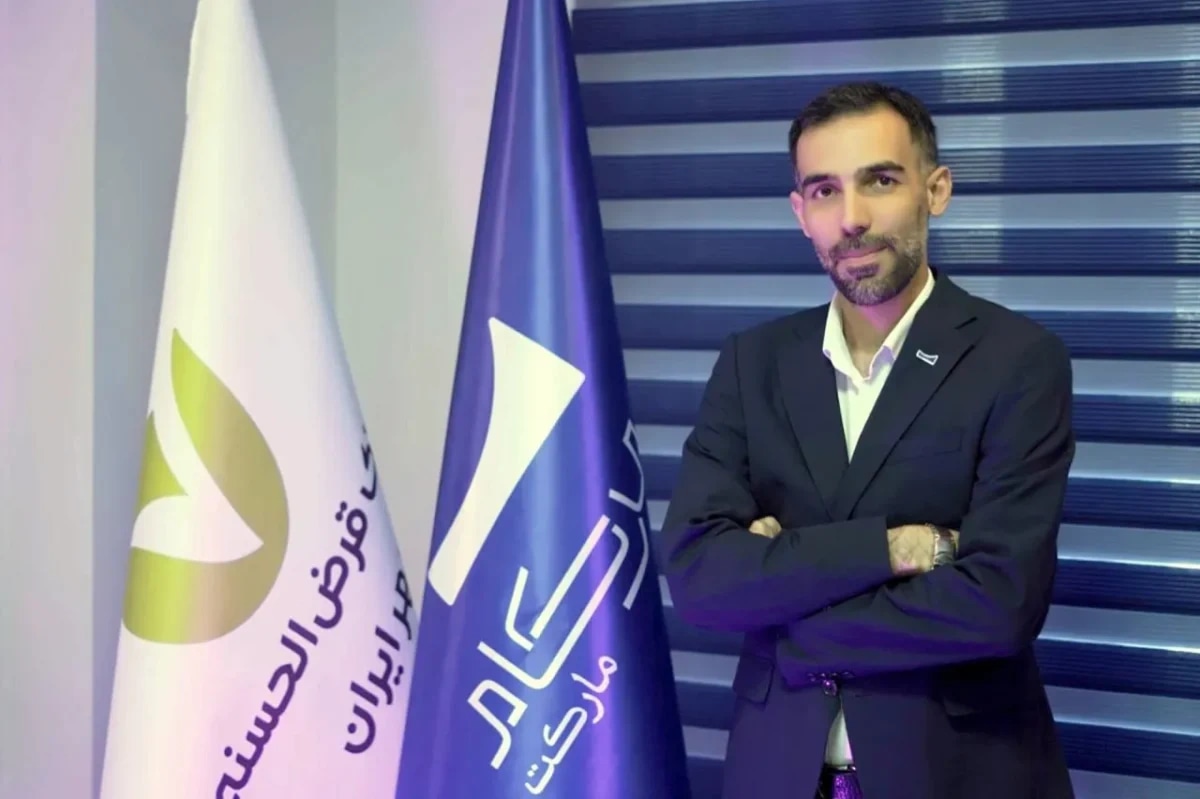
به گزارش عصربانک، مهرکام مارکت با تمرکز بر پیوند میان بانکداری، اعتبار و تجارت دیجیتال، مسیر متفاوتی را در توسعه خدمات مالی و تجاری طی میکند. این مجموعه با تکیه بر ظرفیتهای فناوری و اعتباری، توسعه محصولاتی را در دستور کار قرار داده است که تجربه خرید، پرداخت و استفاده از خدمات اعتباری را به یکدیگر نزدیکتر میکنند. کیوان کفایی، مدیرعامل و عضو هیئتمدیره مهرکام مارکت، در گفتوگو با عصربانک درباره مسیر فعالیت این مجموعه، پنج محصول آن و چشمانداز توسعه اقتصاد اعتباری توضیح داده است.
مسیر حرفهای کیوان کفایی
کیوان کفایی، مدیرعامل و عضو هیئتمدیره مهرکام مارکت، دارای سابقه فعالیت در حوزههای کسبوکار، خدمات اعتباری و اقتصاد دیجیتال است. او پیش از مدیرعاملی مهرکام مارکت، در حوزه مشاوره کسبوکار و مجموعه تهران اینترنت (۷۸۰#*) فعالیت داشته و از اردیبهشت ۱۴۰۴ بهعنوان عضو هیئتمدیره مهرکام مارکت فعالیت خود را آغاز کرده است.
مهرکام مارکت؛ پیوند بانکداری، اعتبار و تجارت دیجیتال
مهرکام مارکت یکی از شرکتهای گروه فناوری اطلاعات و نوآوری مهرکام و بخشی از اقتصاد دیجیتال بانک قرضالحسنه مهر ایران است. کفایی درباره مأموریت این مجموعه به عصربانک گفت: مهرکام مارکت از ابتدا قرار نبود فقط یک فروشگاه اینترنتی یا مارکتپلیس باشد. مسئله اصلی ما این است که چگونه ظرفیتهای بانکی و اعتباری را به یک تجربه واقعی، ساده و قابل استفاده در زندگی روزمره مشتری تبدیل کنیم.
وی افزود: فعالیت مهرکام مارکت مجموعهای از محصولات و زیرساختهای مکمل را دربرمیگیرد؛ از کیومارت بهعنوان بازارگاه، کیوپی در حوزه پرداخت، کیف پول و خدمات اعتباری، کیوهاب در حوزه هاب اعتباری، کیوکار در حوزه خودرو و کیوسوییچ بهعنوان بخشی از زیرساخت فنی این اکوسیستم؛
مدیرعامل مهرکام مارکت ادامه داد: این پنج محصول کسبوکارهایی جدا از یکدیگر نیستند، بلکه در قالب یک اکوسیستم مالی و تجاری طراحی شدهاند تا منابع، اعتبار، مشتری، پذیرنده و تجربه خرید را به هم متصل کنند.
کفایی درباره فلسفه شکلگیری این اکوسیستم توضیح داد: محصولات و خدمات مهرکام در راستای سند راهبردی بانک قرضالحسنه مهر ایران و با هدف کمک به برقراری عدالت اجتماعی و عدالت کالایی در سطح کشور طراحی شدهاند. هدف ما این است که دسترسی مردم به کالا و خدمات از طریق اعتبار و تسهیلات دیجیتال گستردهتر شود.
وی خاطرنشان کرد: در سالهای اخیر بخش مهمی از فرایند دریافت تسهیلات دیجیتالی شده است. مسئلهای که ما در مهرکام مارکت دنبال میکنیم، یک گام بعد از آن است؛ اینکه اعتبار چگونه میتواند به تجربه خرید و مصرف واقعی مشتری متصل شود. هدف ما این است که مسیر استفاده از اعتبار، از تخصیص تا خرید و پرداخت، برای مشتری سادهتر، شفافتر و یکپارچهتر شود.
اعتبار باید به قدرت خرید واقعی تبدیل شود
مدیرعامل مهرکام مارکت درباره مهمترین چالش در مسیر تبدیل اعتبار بانکی به قدرت خرید واقعی گفت: از نظر من، مهمترین مسئله خود تخصیص اعتبار نیست؛ کیفیت اتصال اعتبار به مصرف واقعی است. وی افزود: ممکن است منابع مناسبی برای اعتباردهی وجود داشته باشد، اما اگر مشتری نتواند آن اعتبار را در زمان مناسب، برای نیاز واقعی خود، با قیمت رقابتی و در شبکه مناسبی از کالا و خدمات استفاده کند، هنوز اعتبار به قدرت خرید مؤثر تبدیل نشده است.
کفایی ضمن بیان این عقیده که اعتبار را نباید فقط بهعنوان عددی در حساب مشتری دید، گفت: اعتبار یک مسیر است که از تأمین منابع آغاز میشود و تا انتخاب، خرید، پرداخت و بازپرداخت ادامه پیدا میکند. هرچه بتوانیم اصطکاکهای این مسیر را کمتر کنیم، شبکه پذیرندگی را توسعه دهیم، قیمت را رقابتی نگه داریم و تجربه استفاده از اعتبار را سادهتر و شفافتر کنیم، فاصله میان اعتبار تخصیصیافته و اعتبار واقعاً مصرفشده کمتر میشود.
وی تأکید کرد: آینده این صنعت فقط در توزیع اعتبار نیست؛ در مدیریت هوشمند مسیر اعتبار از تأمین تا مصرف است.
کیومارت؛ بازارگاهی با مؤلفه اعتبار
کفایی درباره تفاوت کیومارت با یک مارکتپلیس معمولی اظهار کرد: مارکتپلیس کلاسیک برای اتصال عرضه و تقاضا طراحی شده است؛ یعنی فروشنده، کالا و مشتری را به یکدیگر متصل میکند. در کیومارت یک مؤلفه مهم دیگر وارد این رابطه میشود و آن اعتبار است.
وی توضیح داد: وقتی اعتبار وارد تجارت میشود، مسئله دیگر فقط این نیست که مشتری چه کالایی را از چه فروشندهای خریداری کند. نوع اعتبار، قدرت خرید مشتری، شرایط بازپرداخت، قیمت کالا، شرایط فروشنده و تجربه خرید نیز بخشی از تصمیم میشوند.
مدیرعامل مهرکام مارکت افزود: ما کیومارت را فقط یک فروشگاه بزرگتر نمیبینیم. هدف این است که بهتدریج به یک بازارگاه اعتباری رقابتی تبدیل شود؛ بازاری که در آن مشتری بتواند از میان پذیرندگان مختلف انتخاب کند و در کنار تنوع کالا، از رقابت در قیمت و شرایط خرید نیز منتفع شود.
وی درباره رسالت مهرکام مارکت خاطرنشان کرد: هدف مهرکام این است که اعتبار قدرت انتخاب مشتری را افزایش دهد، نه اینکه دامنه انتخاب او را محدود کند.
شفافیت هزینهها؛ شرط اعتماد در خرید اعتباری
مدیرعامل مهرکام مارکت درباره تجربه مشتری در خرید اعتباری اظهار کرد: در خدمات مالی، اعتماد بخشی از خود محصول است و در خرید اعتباری این موضوع اهمیت بیشتری پیدا میکند.
کفایی ادامه داد: مشتری باید پیش از تصمیم نهایی بداند قیمت کالا چیست، چه میزان اعتبار در اختیار دارد، شرایط بازپرداخت چگونه است، چه هزینههایی وجود دارد و در نهایت چه تعهدی را میپذیرد. اصل موردنظر ما روشن است؛ تصمیم مالی آگاهانه باید قبل از خرید اتفاق بیفتد، نه بعد از آن.
وی تأکید کرد: شفافیت نباید فقط به درج بندهای حقوقی در پایان فرایند محدود شود. اطلاعات مهم باید در زمان مناسب، با زبان قابل فهم و پیش از تأیید نهایی در اختیار مشتری قرار گیرد.
کفایی درباره اهمیت شفافیت قیمت نیز بیان کرد: توسعه اعتبار نباید باعث شود مشتری امکان مقایسه قیمت واقعی کالا و شرایط خرید را از دست بدهد. اتفاقاً بازارگاه اعتباری زمانی ارزشمند است که بتواند رقابت میان پذیرندگان را حفظ کند.
پنج محصول مهرکام در مسیر ساخت یک اکوسیستم مالی – تجاری
مدیرعامل مهرکام مارکت درباره محصولات مهرکام توضیح داد: کیومارت، بازارگاه دیجیتال این مجموعه است و قرار است ظرفیت تأمین مالی بانک را به فرایند خرید متصل کند.
وی ادامه داد: ما در کیومارت نقش بانک را بهعنوان تأمینکننده مالی وارد بازارگاه کردهایم تا مشتری بتواند با استفاده از اعتبار و تسهیلات قرضالحسنه، انتخاب بیشتری برای خرید داشته باشد.
کفایی درباره محصول دوم یعنی کیوپی که در حوزه پرداخت، کیف پول و خدمات اعتباری فعالیت میکند، گفت: برای نگهداشت مشتری و تکریم مشتریان بانک مهر ایران، خدمتی از جنس BNPL برای سازمانها در نظر گرفتهایم. تفاوت مهم این سرویس با بسیاری از خدمات موجود، امکان پرداخت تا ۶ قسط و دریافت نکردن کارمزد از مشتری است.
وی محصول سوم را کیوکار معرفی کرد و توضیح داد: کیوکار محصول مهرکام مارکت در حوزه تأمین مالی و خرید خودرو است. در این مدل، مهرکام مارکت در نقش پلتفرم و تسهیلگر، ظرفیت تأمین مالی را به مشتری و شبکه تأمینکنندگان خودرو متصل میکند. هدف، ایجاد یک مسیر یکپارچه و قابل توسعه برای خرید اعتباری خودرو در بخشهای مختلف بازار است.
به گفته کفایی، کیوسوییچ یکی دیگر از محصولات این مجموعه و یکی از زیرساختهای مهرکام مارکت در حوزه مدیریت و هدایت تراکنشهای اعتباری است. وی درباره این محصول گفت: این محصول با هدف ایجاد زیرساخت لازم برای اتصال و مدیریت جریان اعتبار میان بانک، ابزار پرداخت و شبکه پذیرندگان طراحی شده و میتواند متناسب با مدلهای مختلف کسبوکار، امکان تعریف و کنترل نحوه مصرف اعتبار را فراهم کند.
کفایی درباره محصول پنجم مهرکام توضیح داد: کیوهاب، هاب اعتباری مهرکام مارکت، با هدف اتصال ظرفیتهای تأمین مالی به سازمانها، کسبوکارها و جامعه مشتریان آنها توسعه یافته است. در این مدل، مهرکام مارکت تلاش میکند از طریق همکاری با سازمانها و شرکای تجاری، دسترسی هدفمند به اعتبار و شبکه خرید را توسعه دهد.
مقیاسپذیری؛ فراتر از تعداد کاربران
مدیرعامل مهرکام مارکت درخصوص برنامه مهرکام برای استفاده از ظرفیت شبکه مشتریان بانک قرضالحسنه مهر ایران بیان کرد: نگاه ما قطعا بزرگتر از ساخت یک مارکتپلیس است. شبکه مشتریان بانک ظرفیت بسیار ارزشمندی ایجاد میکند، اما داشتن یک جامعه بزرگ از مشتریان بالقوه بهتنهایی تضمینکننده موفقیت یک پلتفرم نیست.
کفایی افزود: در افق چندساله، مهرکام را بیشتر بهعنوان یک پلتفرم مالی-تجاری میبینم که مارکتپلیس یکی از اجزای آن است؛ جایی که Banking، Credit و Commerce به یکدیگر متصل میشوند و پرداخت، اعتبار، پذیرندگی، تجارت و داده در یک معماری منسجم کنار هم قرار میگیرند.
فروش واقعی، معیار همکاری با پذیرندگان
کفایی درباره برنامه مهرکام برای جذب فروشندگان و تأمینکنندگان اظهار کرد: پذیرنده در نهایت یک بنگاه اقتصادی است و کاملا منطقی به همکاری نگاه میکند؛ این شبکه چه میزان مشتری جدید برای من ایجاد میکند؟ چه مقدار فروش واقعی خواهم داشت؟ هزینه همکاری چقدر است؟ تسویه چگونه انجام میشود؟ عملیات چقدر ساده است و آیا حضور در این شبکه برای من اقتصادی است؟
وی افزود: ارزش پیشنهادی ما باید حول فروش واقعی و رابطه اقتصادی پایدار شکل بگیرد، نه صرفا اضافهکردن نام پذیرنده به یک فهرست.
کفایی تأکید کرد: شبکه مشتریان بانک مهر ایران نقطه شروع مهمی برای مهرکام است، اما هدف اصلی تبدیل این ظرفیت بالقوه به تقاضای مؤثر است. پذیرنده نباید فقط عضو شبکه باشد؛ باید از حضور در شبکه منتفع شود.
رقابت در اقتصاد اعتبار از توزیع اعتبار به مدیریت اعتبار میرسد
مدیرعامل مهرکام مارکت درباره رقابت مهرکام با بازیگران حوزه خرید اعتباری اظهار کرد: ترجیح میدهم رقابت را فقط در چارچوب BNPL تعریف نکنم. BNPL یکی از ابزارهای مهم اقتصاد اعتبار است، اما تمام اقتصاد اعتبار نیست.
وی ادامه داد: دسترسی به ظرفیتهای بانکی یک مزیت مهم است. فناوری و تجربه کاربری نیز دیگر مزیت لوکس نیستند و به الزامات اولیه حضور در این بازار تبدیل شدهاند.
کفایی مزیت پایدار را در اتصال اجزای مختلف اکوسیستم دانست و گفت: آنچه میتواند تفاوت پایدارتری ایجاد کند، توانایی اتصال منابع، اعتبار، مشتری، پذیرنده، داده و تجارت در یک اکوسیستم منسجم است.
وی افزود: نباید رقابت را فقط به این محدود کنیم که چه کسی اعتبار بیشتری ارائه میدهد. مرحله بعدی رقابت احتمالا بر سر کیفیت مدیریت اعتبار خواهد بود؛ اینکه چه کسی بهتر میفهمد مشتری چه زمانی به اعتبار نیاز دارد، چه میزان اعتبار برای او مناسب است، کجا میتواند آن را به شکل مؤثر مصرف کند و رفتار اعتباری او چگونه میتواند تصمیم بعدی را بهتر کند.
کفایی رویکرد مذکور را «حرکت از توزیع اعتبار به مدیریت اعتبار» توصیف کرد و گفت: اگر بتوانیم این نگاه را به زیرساخت و تجربه واقعی تبدیل کنیم، منابع بانکی، فناوری، پذیرندگی و تجربه کاربری دیگر چهار مزیت جداگانه نیستند؛ اجزای یک مزیت اکوسیستمی خواهند بود.
مهرکام چه شاخصهایی را دنبال میکند؟
مدیرعامل مهرکام مارکت درباره اهداف کمی این مجموعه در یک سال آینده گفت: برای یک سال آینده در برنامه عملیاتی شرکت، اهداف کمی مشخصی برای توسعه کاربران، شبکه پذیرندگان، حجم عملیات و محصولات مختلف تعیین کردهایم و عملکرد مجموعه نیز بر مبنای همین اهداف پایش میشود.
کفایی در عین حال از اعلام عمومی ارقام خودداری کرد و افزود: ترجیح میدهم در این مقطع اعدادی را که هنوز قرار نیست بهعنوان تعهد عمومی شرکت اعلام شوند، رسانهای نکنم.
وی تأکید کرد: تعداد کاربران، حجم اعتبار یا تعداد پذیرندگان بهتنهایی تصویر کاملی از عملکرد یک کسبوکار اعتباری ارائه نمیکنند. اعتبار تخصیصیافته با اعتبار استفادهشده یک مفهوم نیست. تعداد پذیرندگان ثبتشده نیز با تعداد پذیرندگان فعال تفاوت دارد. همینطور تعداد کاربران بدون دانستن میزان فعالیت و تکرار استفاده آنها تصویر کاملی به ما نمیدهد.
مدیرعامل مهرکام مارکت اظهار کرد: در کنار رشد حجم عملیات، شاخصهایی مانند نرخ استفاده واقعی از اعتبار، تکرار خرید، فعالبودن پذیرندگان، کیفیت تجربه مشتری و پایداری اقتصاد تراکنش برای من اهمیت بالایی دارند.
وی افزود: نمیخواهیم فقط بزرگتر شویم؛ میخواهیم با کیفیت بزرگتر شویم. اگر یک سال آینده بتوانیم همزمان افزایش مقیاس، افزایش استفاده واقعی از اعتبار و شکلگیری رابطه اقتصادی پایدار میان مشتری و پذیرنده را ایجاد کنیم، آن را موفقیت مهمتری از ثبت چند عدد بزرگ میدانم.
کفایی در پایان خاطرنشان کرد: آینده بازار اعتبار متعلق به مجموعهای نیست که فقط بیشترین منابع را در اختیار دارد یا بیشترین اعتبار را توزیع میکند. برنده این بازار کسی خواهد بود که بتواند اعتبار را دقیقتر به نیاز واقعی مردم و تجارت واقعی متصل کند.